Article

Spatial Stress Testing and Climate Value-at-Risk: A Quantitative Framework for ICAAP and Pillar 2

Department of Law, Economics and Sociology, Magna Græcia University of Catanzaro, Viale Europa, Loc. Germaneto, 88100 Catanzaro, Italy
J. Risk Financ. Manag. 2026, 19(1), 48; https://doi.org/10.3390/jrfm19010048
Submission received: 30 November 2025 / Revised: 23 December 2025 / Accepted: 2 January 2026 / Published: 7 January 2026
(This article belongs to the Special Issue Climate and Financial Markets)

Abstract

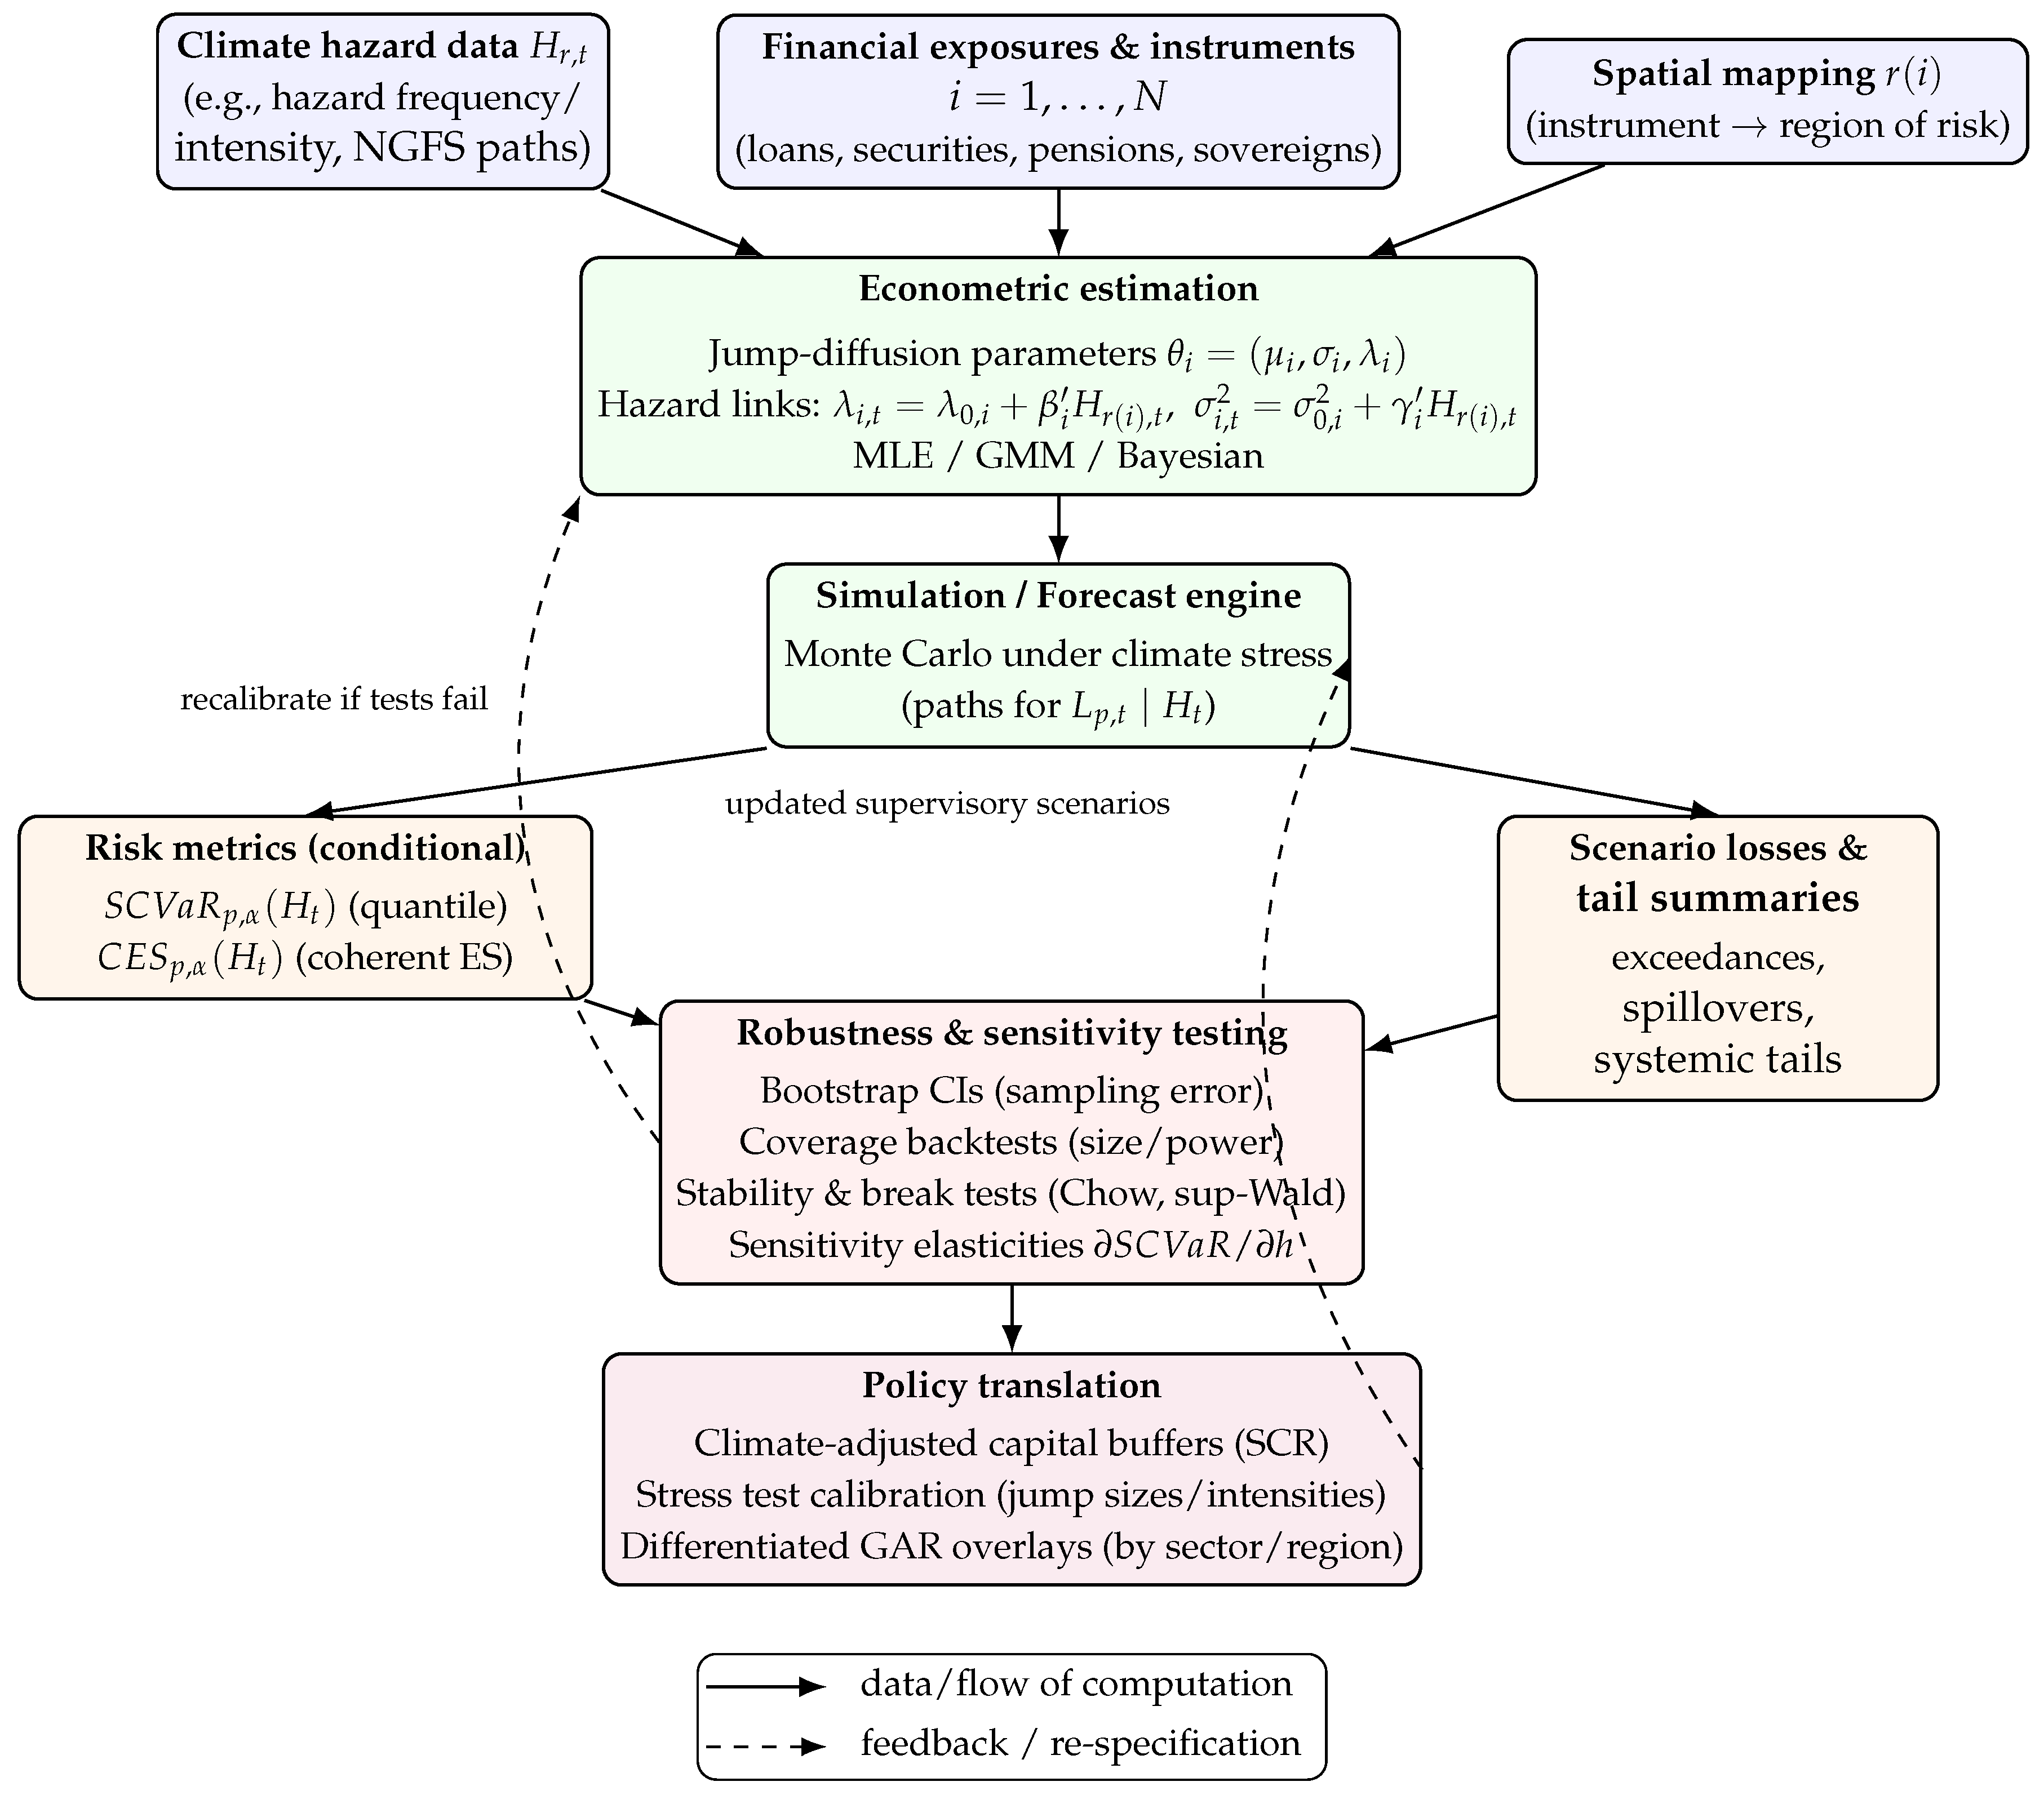
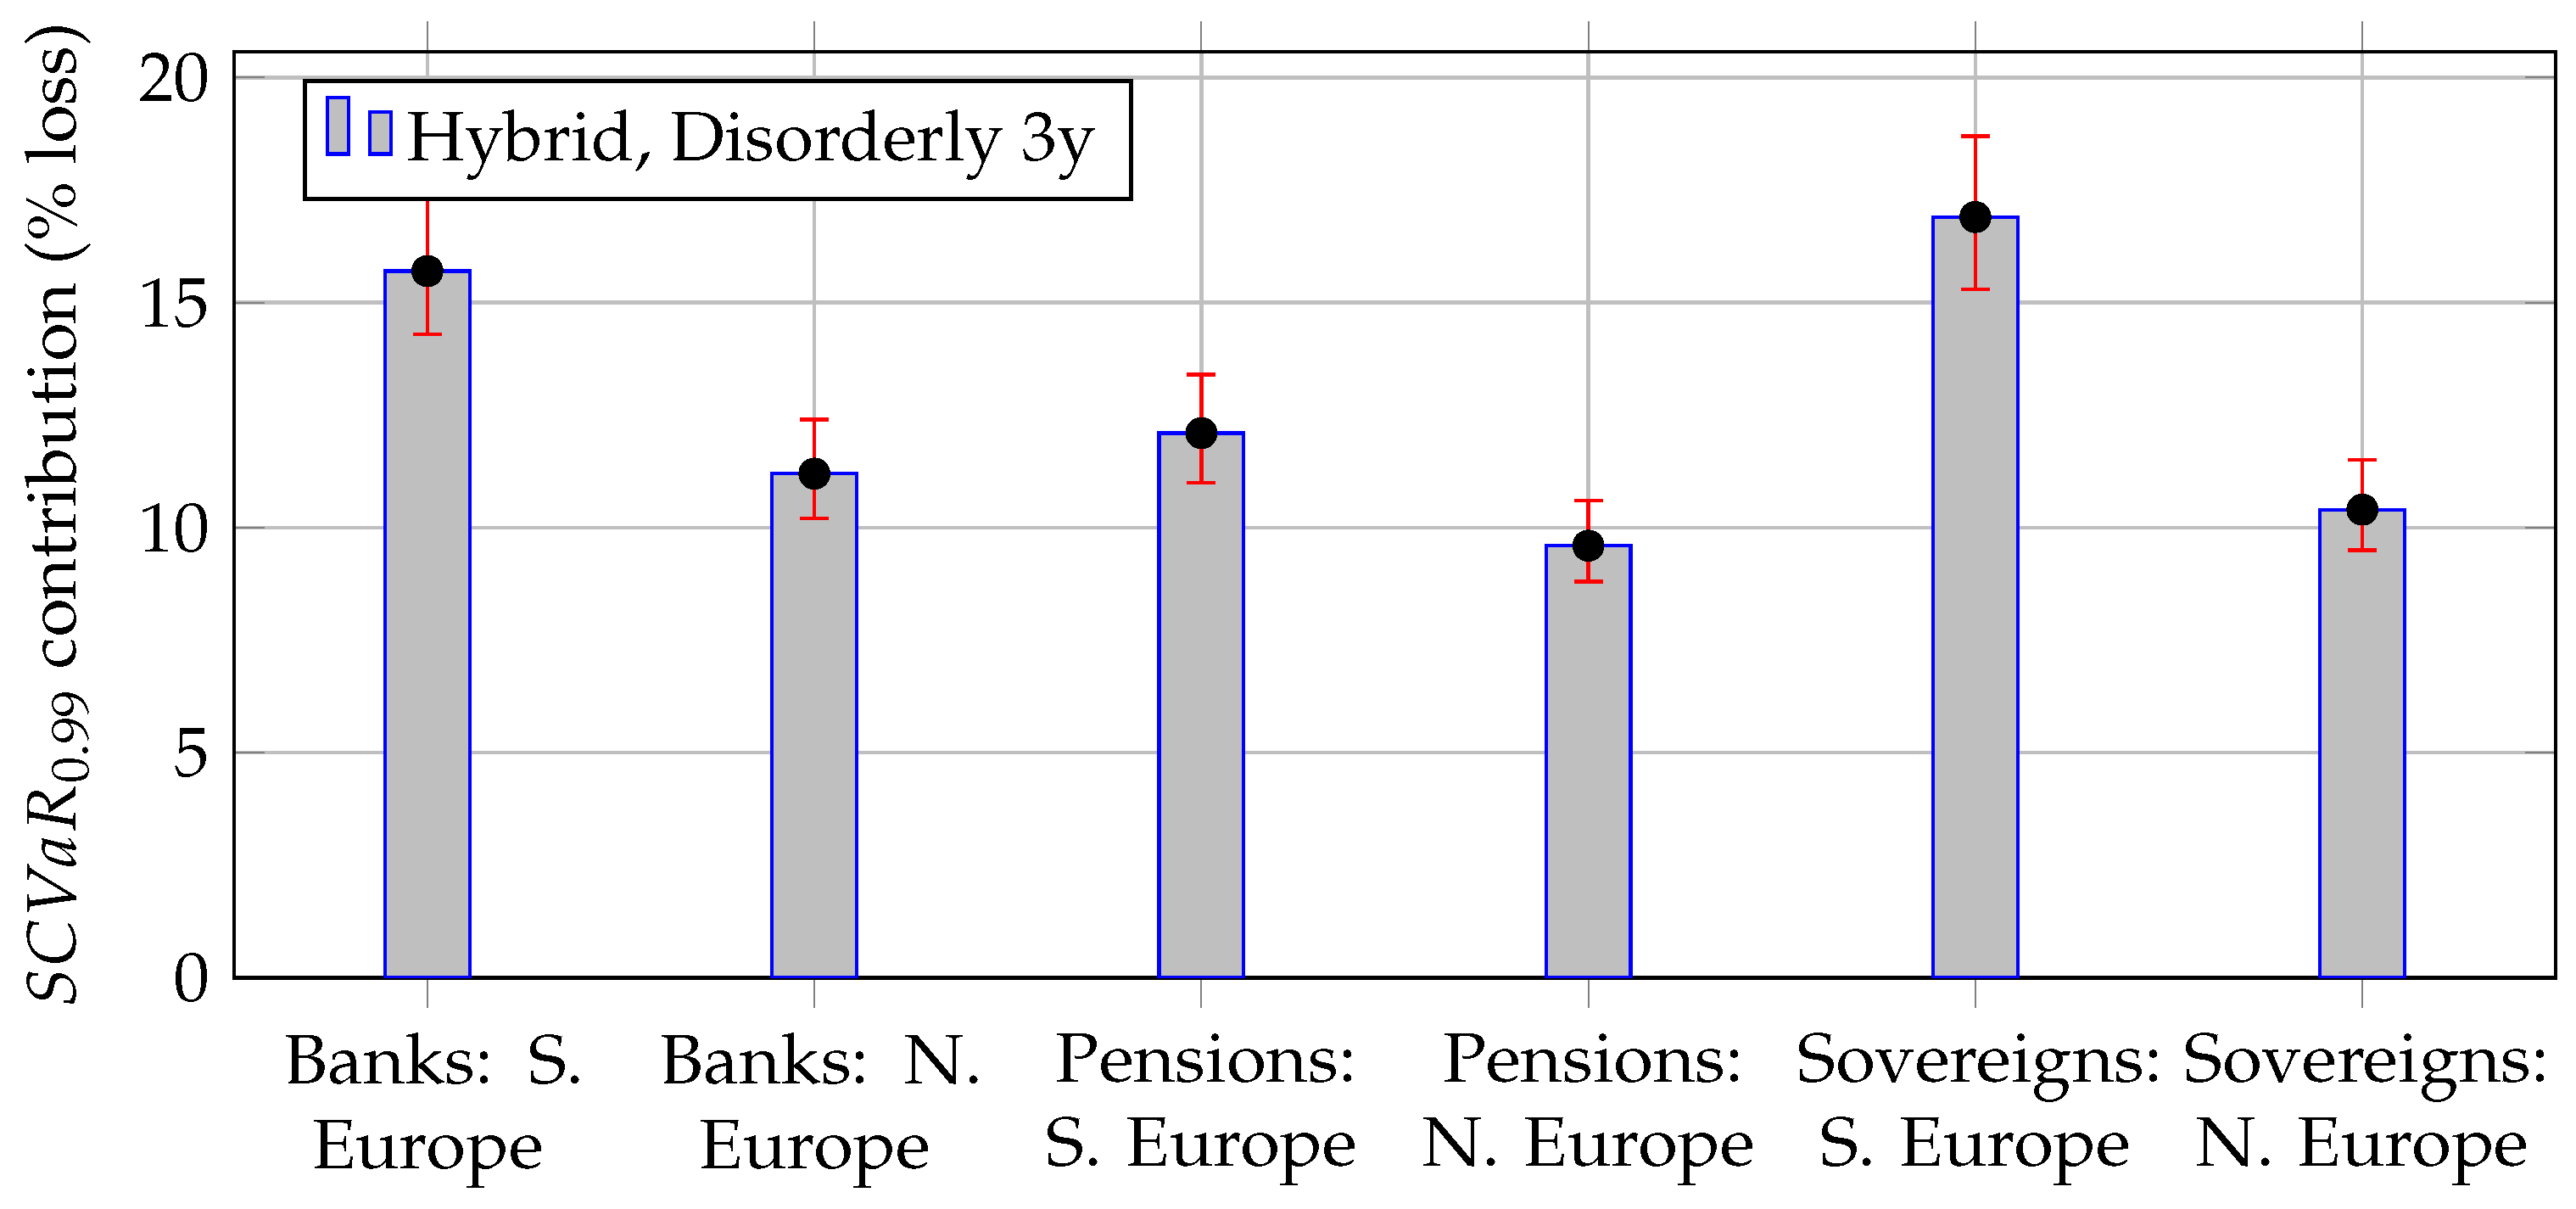
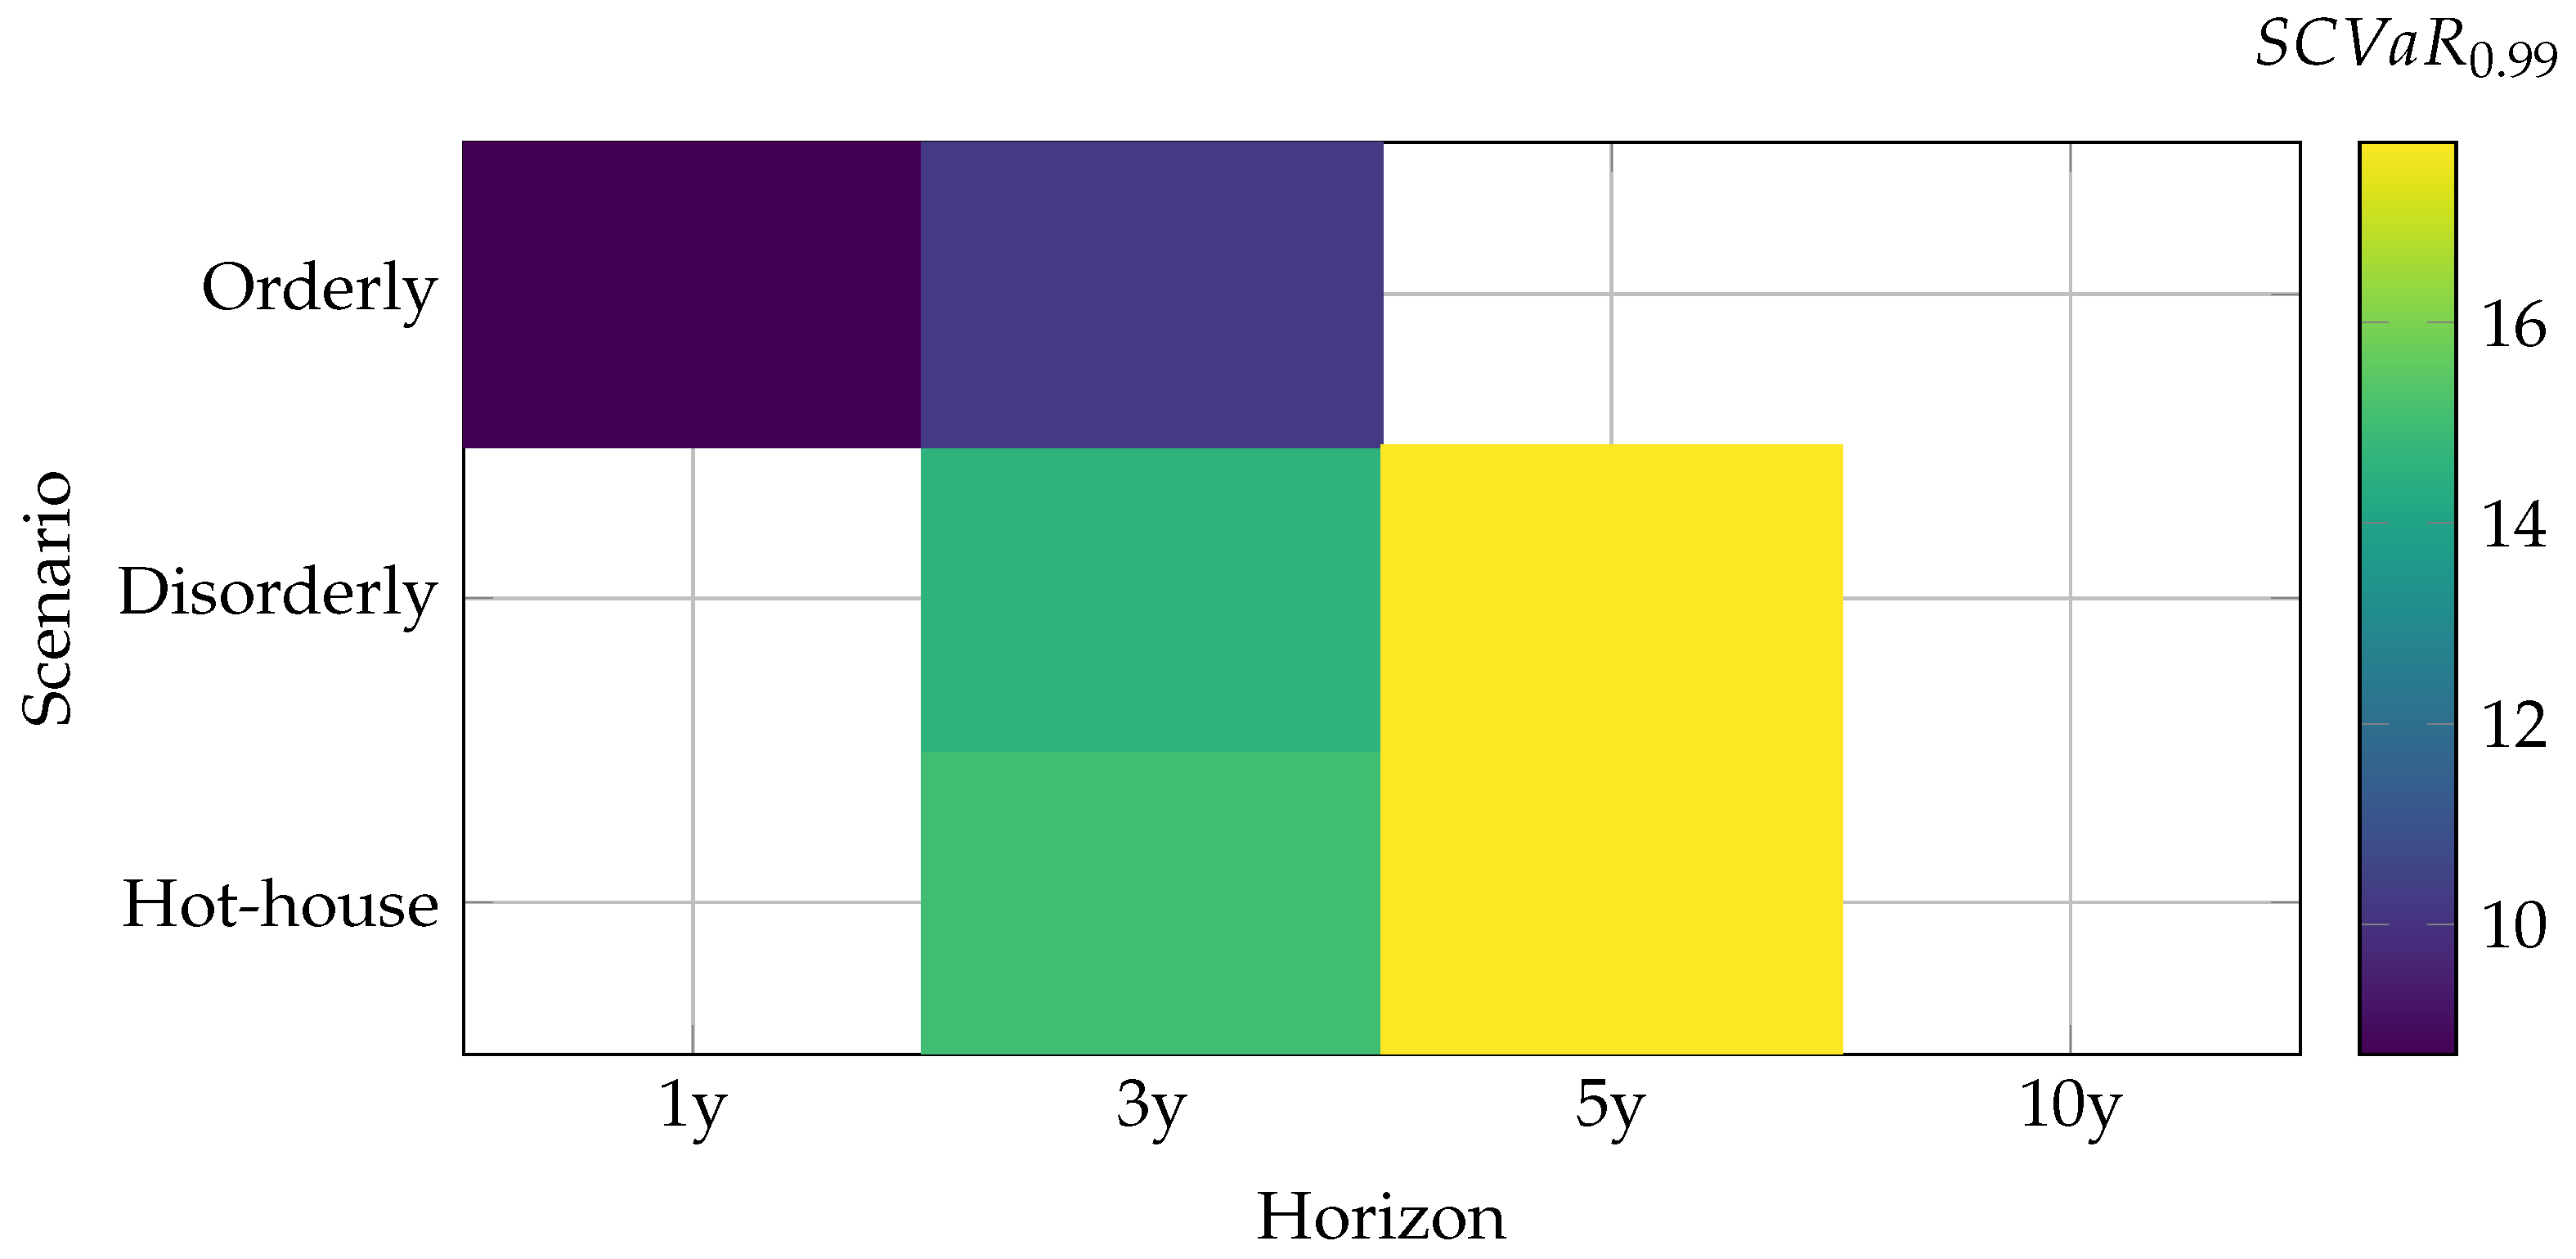
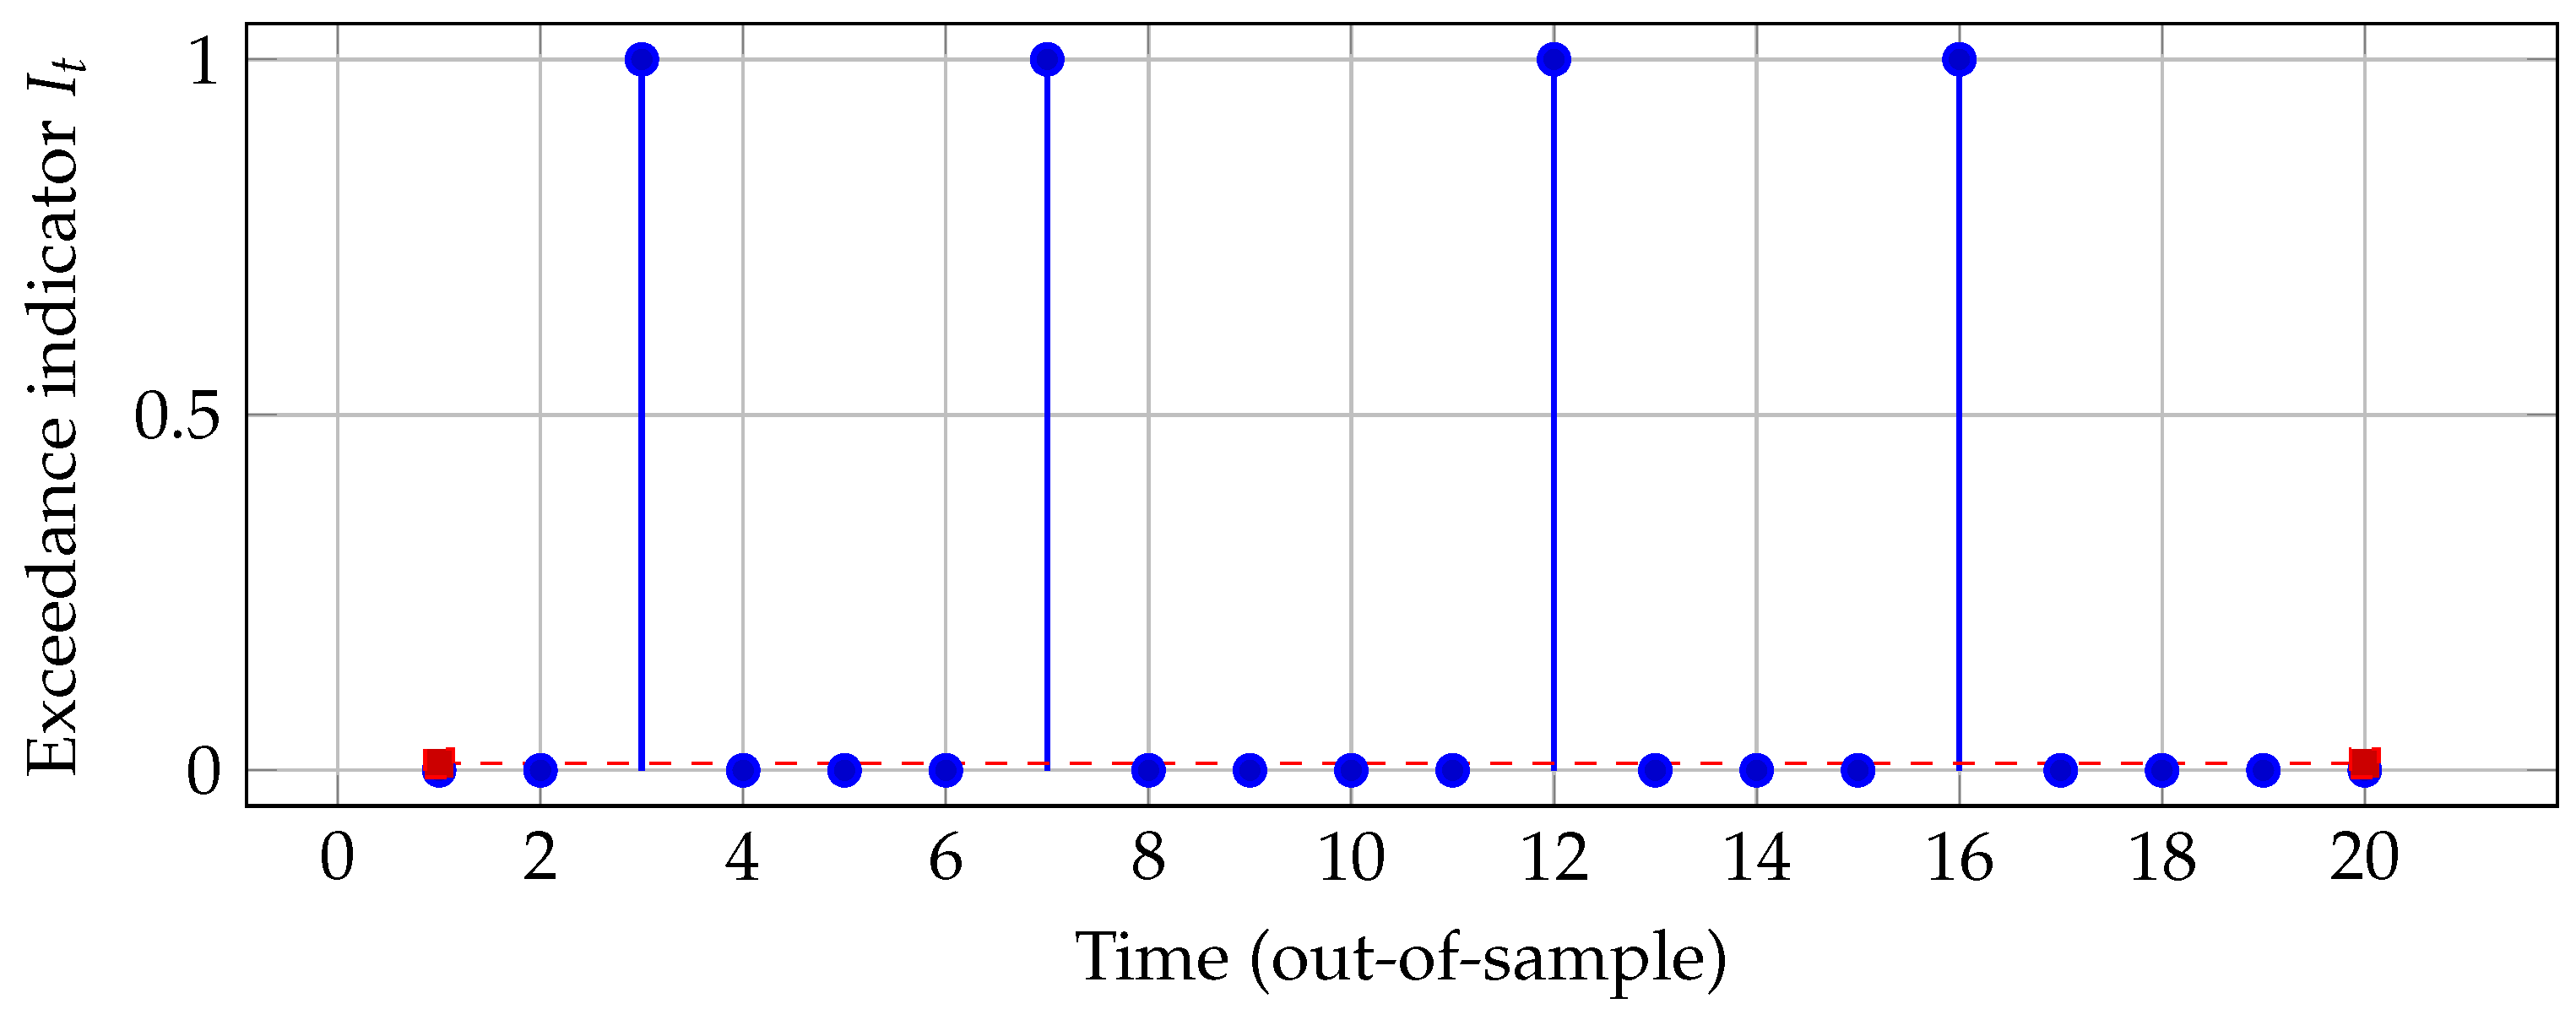
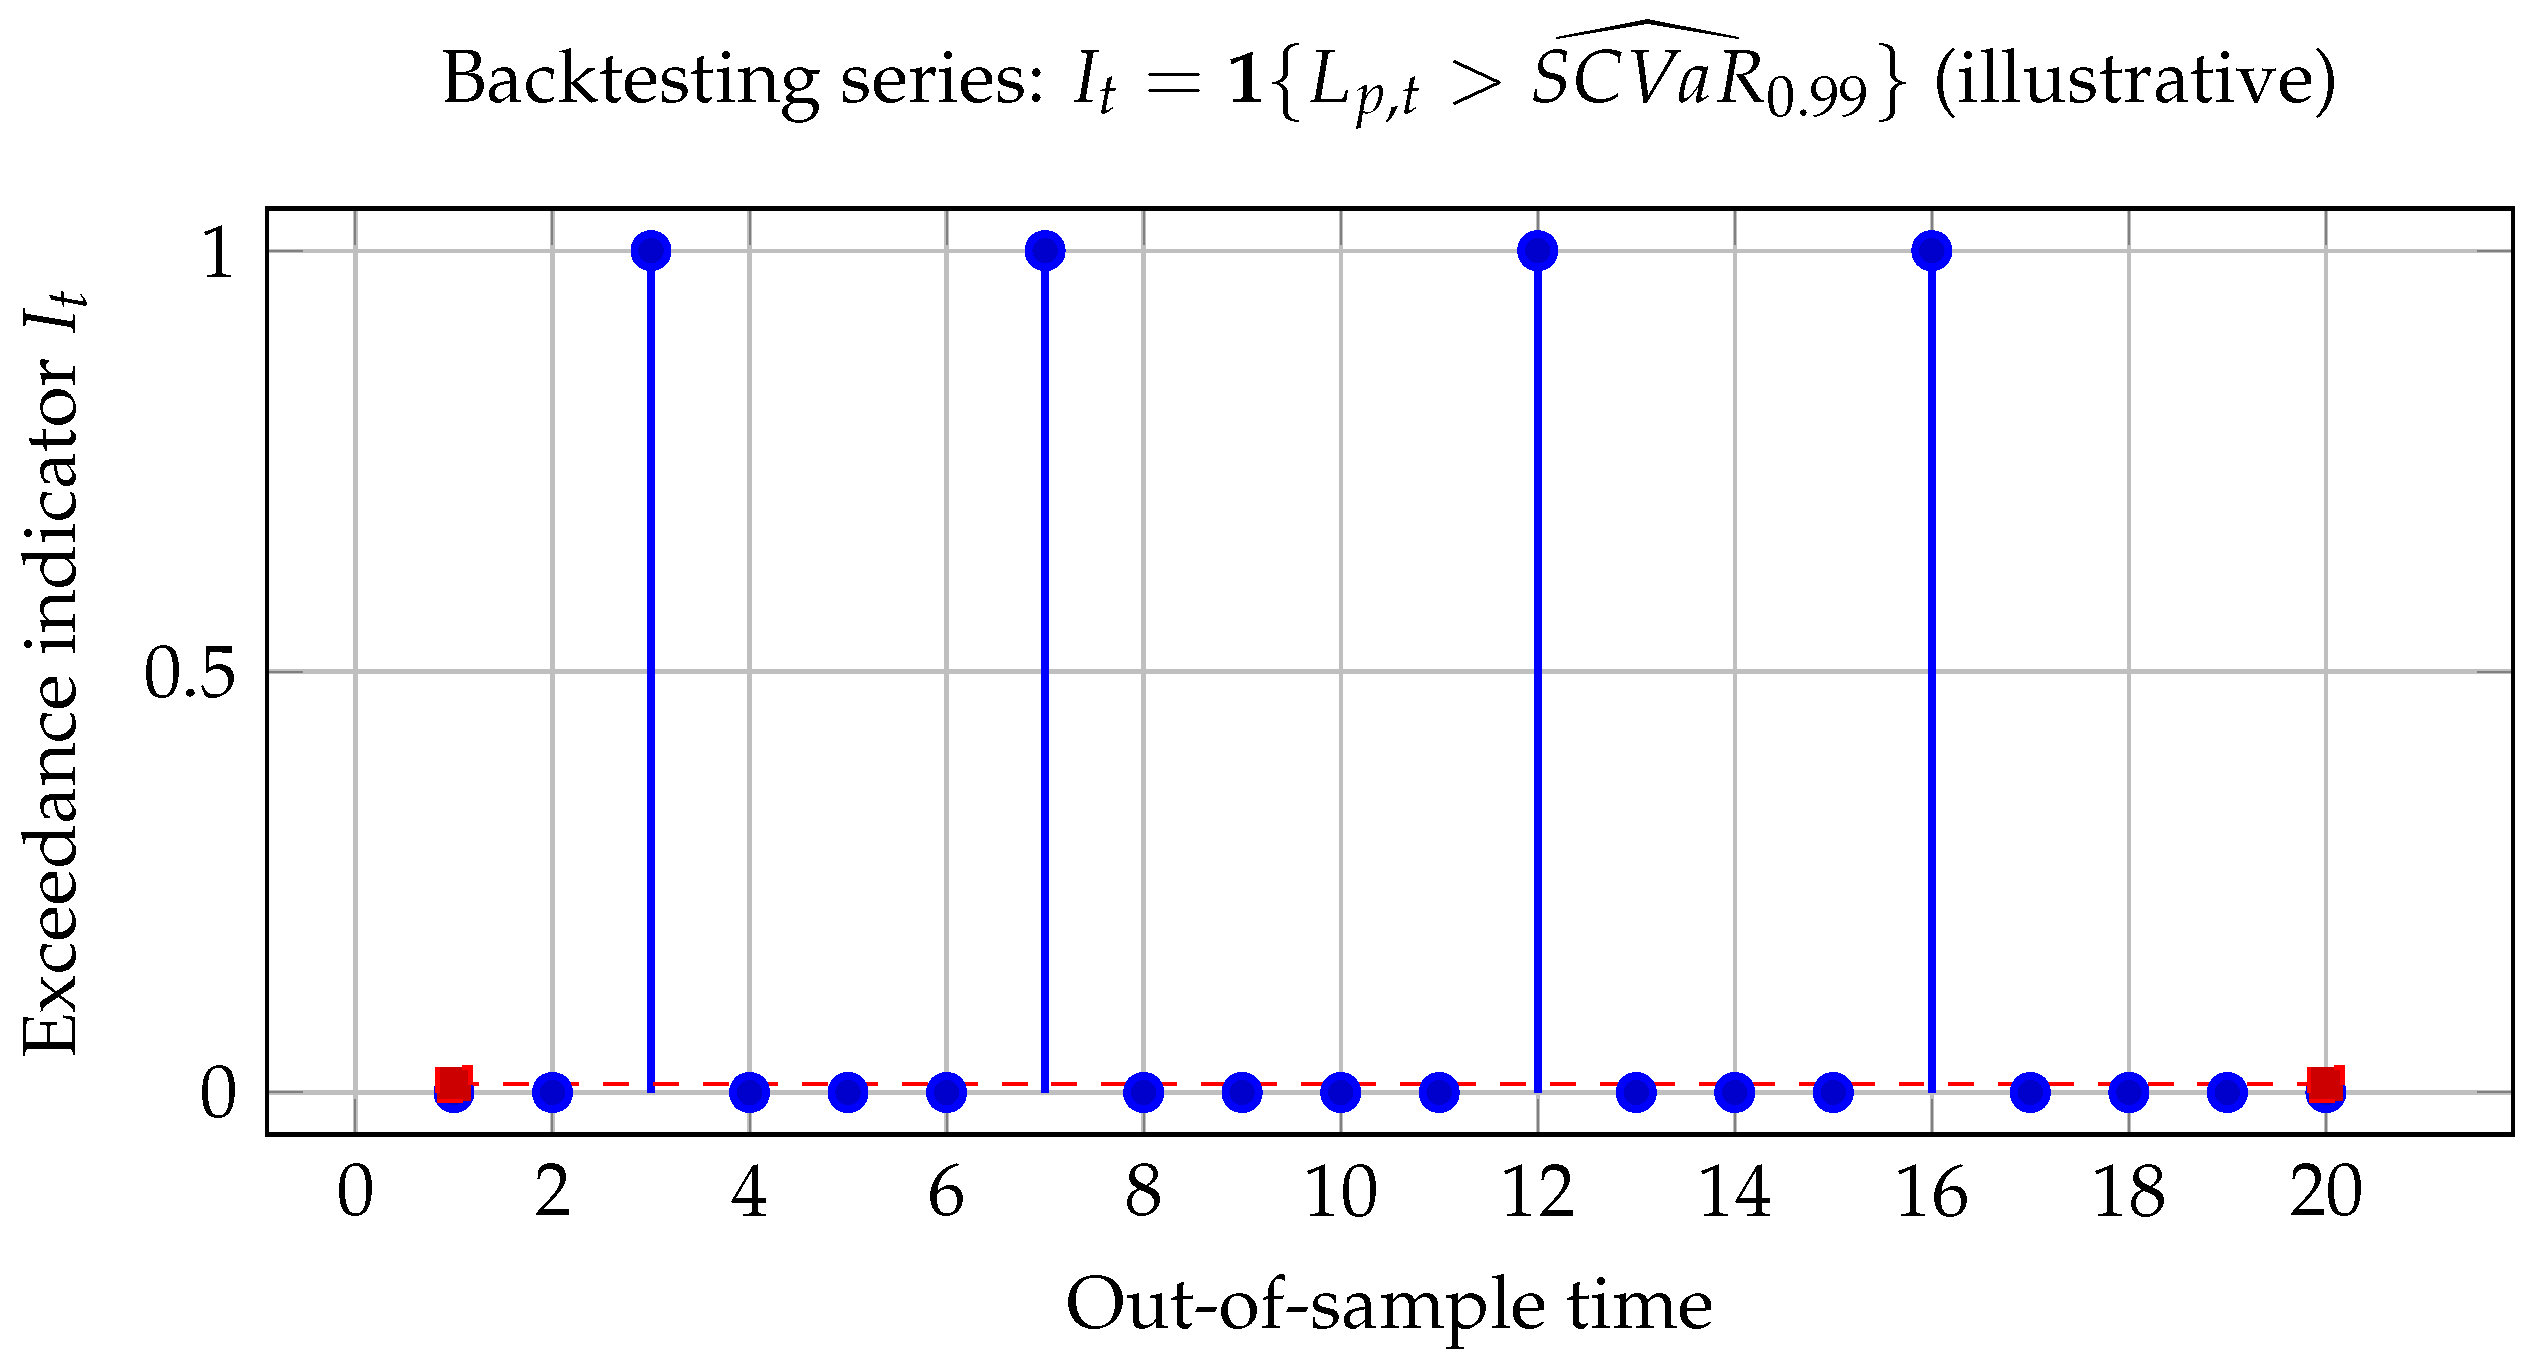
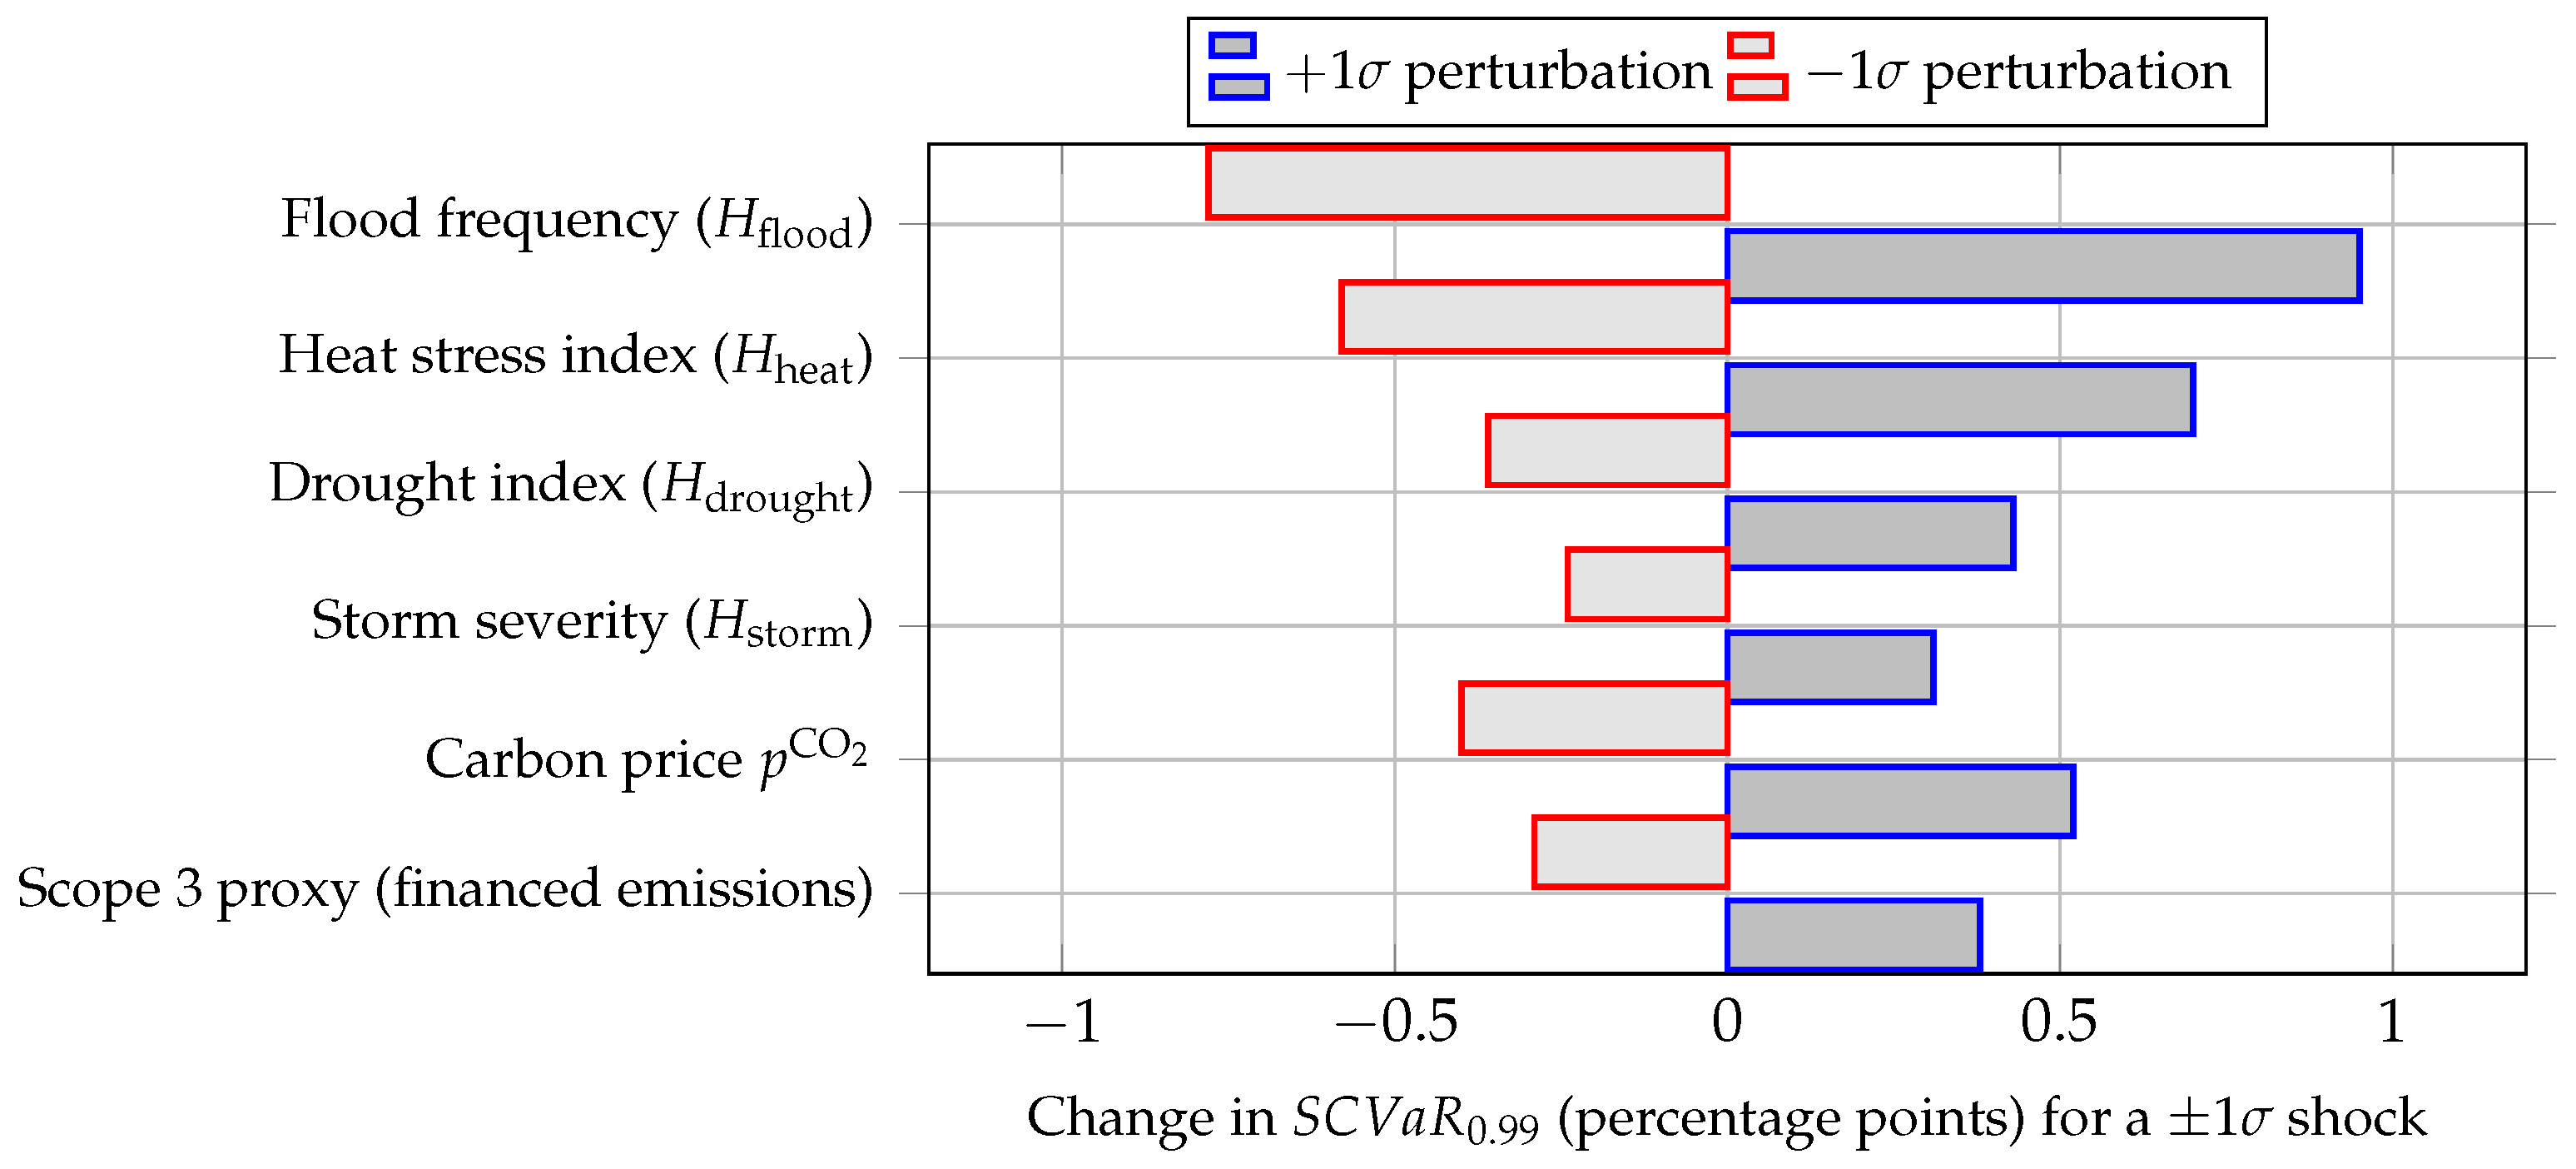
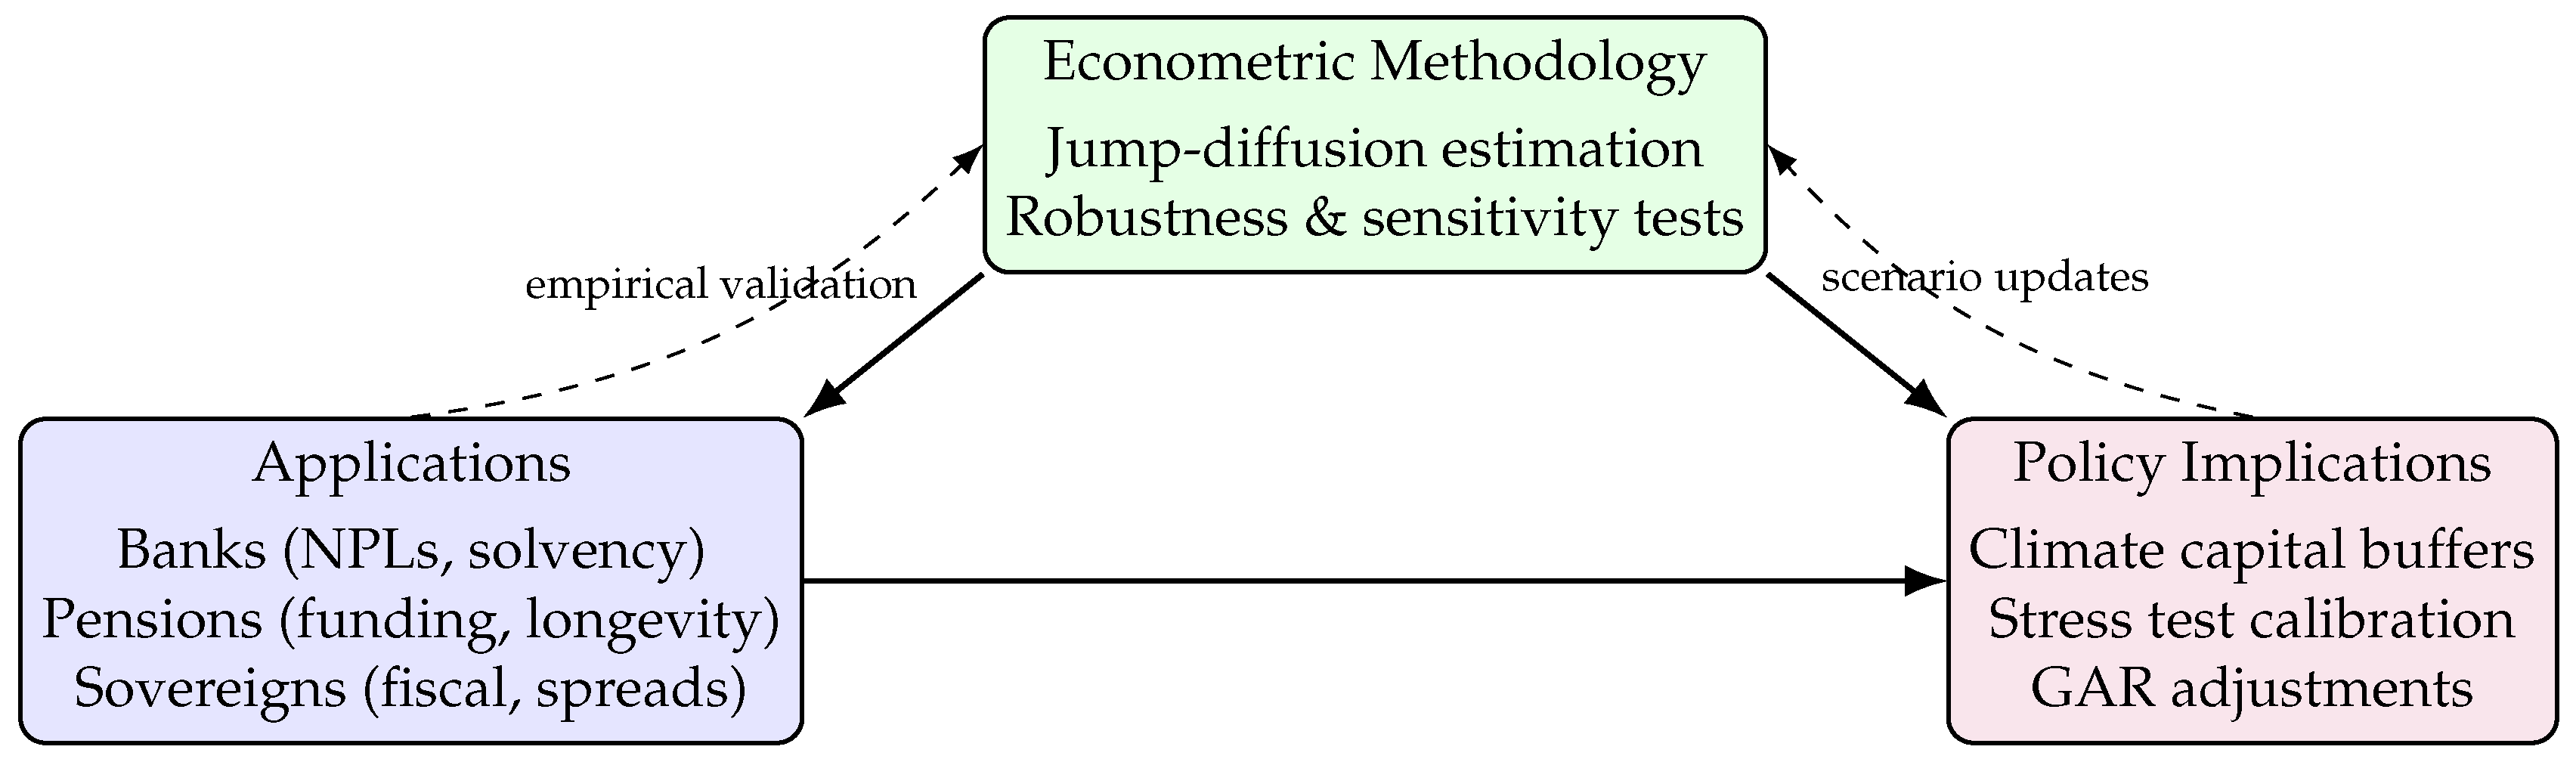
This paper develops a quantitative framework for climate–financial risk measurement that combines a spatially explicit jump–diffusion asset–loss model with prudentially aligned risk metrics. The approach connects regional physical hazards and transition variables derived from climate-consistent pathways to asset returns and credit parameters through the use of climate-adjusted volatilities and jump intensities. Fat tails and geographic heterogeneity are captured by it, which conventional diffusion-based or purely narrative stress tests fail to reflect. The framework delivers portfolio-level Spatial Climate Value-at-Risk (SCVaR) and Expected Shortfall (ES) across scenario–horizon matrices and incorporates an explicit robustness layer (block bootstrap confidence intervals, unconditional/conditional coverage backtests, and structural-stability tests). All ES measures are understood as Conditional Expected Shortfall (CES), i.e., tail expectations evaluated conditional on climate stress scenarios. Applications to bank loan books, pension portfolios, and sovereign exposures show how climate shocks reprice assets, alter default and recovery dynamics, and amplify tail losses in a region- and sector-dependent manner. The resulting, statistically validated outputs are designed to be decision-useful for Internal Capital Adequacy Assessment Process (ICAAP) and Pillar 2: climate-adjusted capital buffers, scenario-based stress calibration, and disclosure bridges that complement alignment metrics such as the Green Asset Ratio (GAR). Overall, the framework operationalises a move from exposure tallies to forward-looking, risk-sensitive, and auditable measures suitable for supervisory dialogue and internal risk appetite.
Keywords: Spatial Climate Value-at-Risk (SCVaR); Expected Shortfall (ES); jump-diffusion; climate stress testing; NGFS scenarios; physical and transition risk; sector–region heterogeneity; ICAAP Spatial Climate Value-at-Risk (SCVaR); Expected Shortfall (ES); jump-diffusion; climate stress testing; NGFS scenarios; physical and transition risk; sector–region heterogeneity; ICAAP